原価管理と歩掛かり|最適工期の考え方【管工事施工管理技士】
この記事でわかること
- 工事価格の内訳がわかります
- 直接費と間接費のちがいがわかります
- 歩掛かりが何を表しているかがわかります
- 実行予算と見積りの関係がわかります
原価管理は出題数は多くありませんが、用語の意味を問う問題が確実に出ます。お金の流れの全体像をつかんでおきましょう。
工事価格の内訳
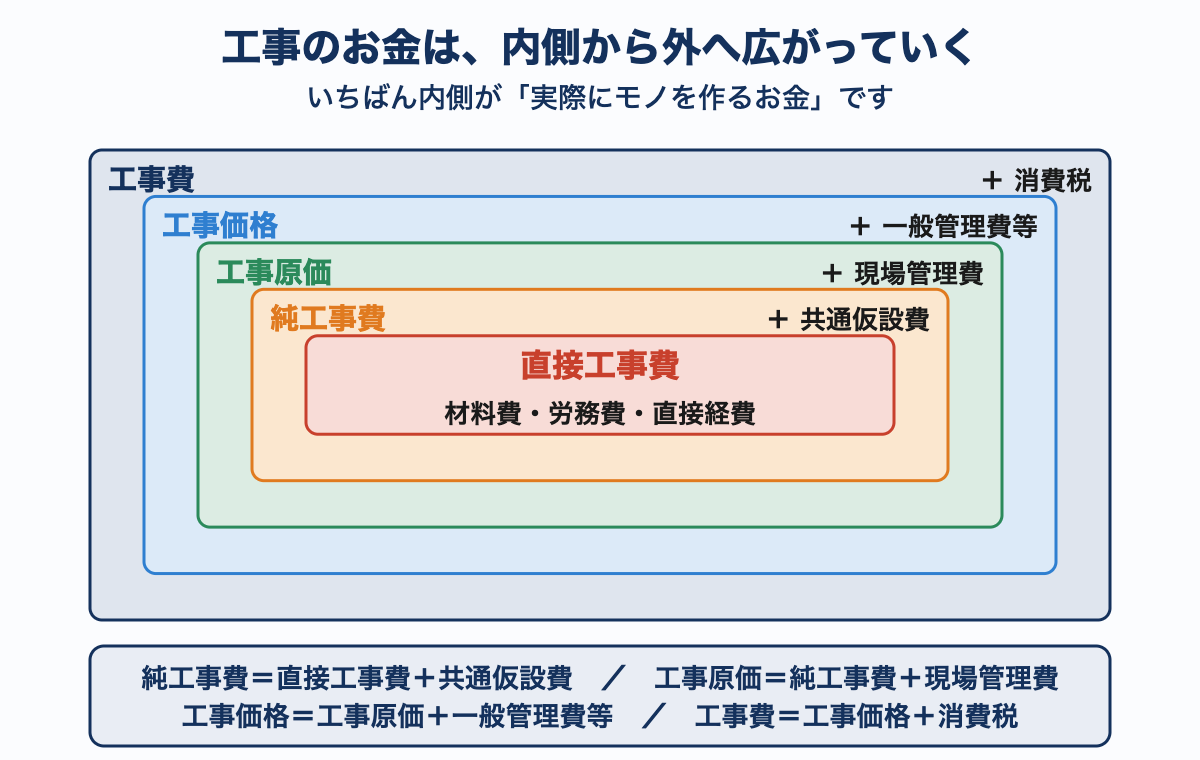
- 純工事費 = 直接工事費 + 共通仮設費
- 工事原価 = 純工事費 + 現場管理費
- 工事価格 = 工事原価 + 一般管理費等
- 工事費 = 工事価格 + 消費税
💡 覚え方
「直接 → 純 → 原価 → 価格 → 工事費」と外側へ広がっていくと覚えます。いちばん内側が「実際にモノを作るお金」で、外へ行くほど「まわりを支えるお金」になります。
直接費と間接費
直接費とは?
その工事のためだけに使ったと、はっきり分かるお金です。配管の材料費、その工事に入った職人の労務費など。
間接費とは?
複数の工事に共通してかかり、どれにいくらとは分けにくいお金です。現場事務所の家賃、本社の経費など。
工期と費用の関係(重要)
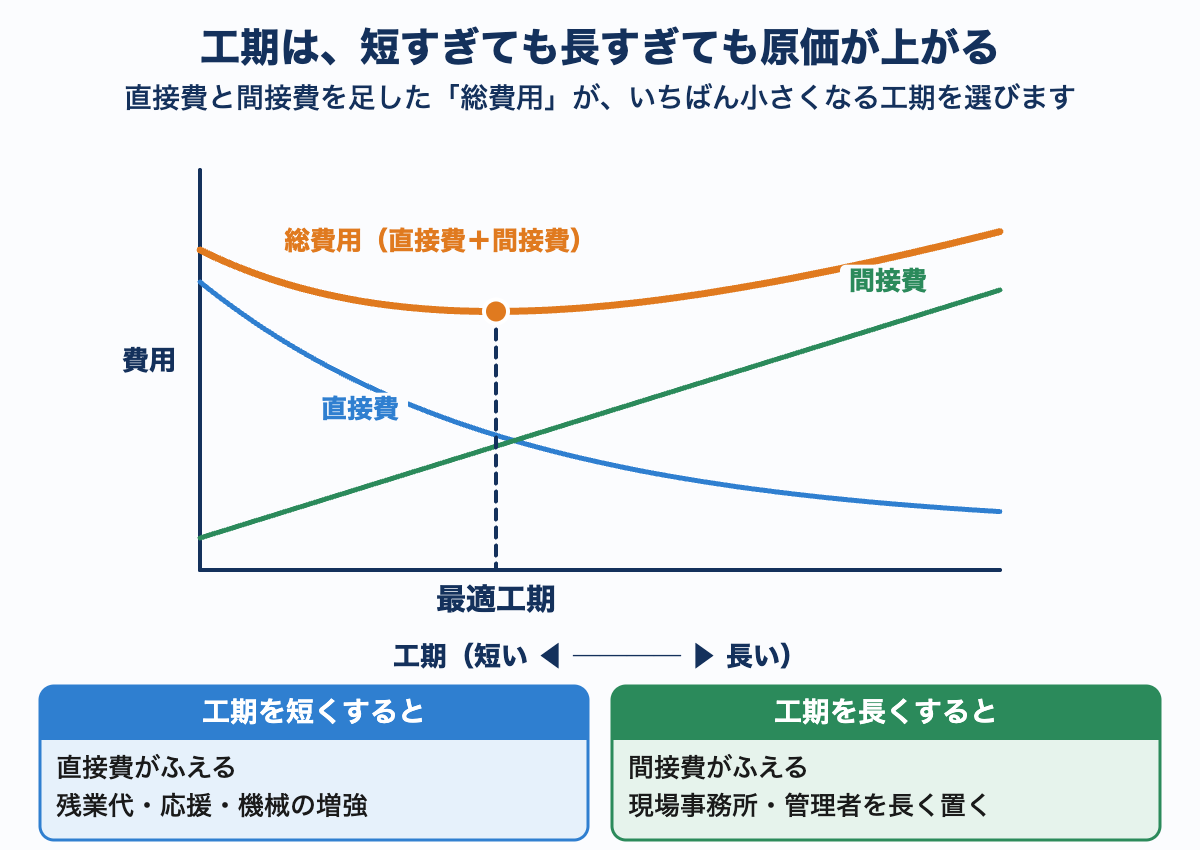
- 工期を短くすると、直接費は増える … 残業代・応援・機械の増強がいるため。
- 工期を長くすると、間接費は増える … 現場事務所や管理者を長く置くため。
- 両方を足した総費用がいちばん小さくなる工期=最適工期(経済速度)。
🔰 簡単なたとえ
引っ越しにたとえると、1日で終わらせようとすると人をたくさん雇う(直接費増)。1か月かけると、その間ずっと二重に家賃を払う(間接費増)。どこかにちょうどいい日数がある——それが最適工期です。
歩掛かり(ぶがかり)
歩掛かりとは?
ある作業を1単位するのに、どれだけの人手や材料がいるかを表した数字です。例=「配管100Aの敷設は、1mあたり0.3人日」。
- 数量 × 歩掛かり = 必要な人工(にんく)
- 必要な人工 × 労務単価 = 労務費
- 数量 × 材料単価 = 材料費
- 例 100Aの配管を200m敷設する。歩掛かりは1mあたり0.3人日、労務単価は1人日あたり25,000円。労務費は?
- ① 必要な人工 200 × 0.3 = 60人日
- ② 労務費 60 × 25,000 = 1,500,000円
なぜ歩掛かりが必要なのか?
「勘」で見積もると、人によってばらばらになるからです。過去の実績を数字にしておけば、誰が計算しても同じ答えになります。公共工事では、国や自治体が標準の歩掛かりを公表しており、それをもとに予定価格が決まります。
実行予算
実行予算とは?
受注したあとに、社内で立てる「実際に使ってよいお金」の計画です。見積り(受注のための金額)とは別物です。
💡 覚え方
「見積りは外向き、実行予算は内向き」。実行予算は受注金額より低く組みます。その差が利益になるからです。
原価管理の流れ
- ①実行予算を立てる
- ②実際に使ったお金(実績原価)を記録する
- ③予算と実績を比べる
- ④差が出た原因を調べ、手を打つ
- → これもPDCAです(第51回)。
コストダウンの考え方
- VE(バリューエンジニアリング) … 機能を落とさずにコストを下げる/同じコストで機能を上げる
- プレハブ化・ユニット化 … 現場での手間を工場に移す
- 材料のロスを減らす … 定尺を活かした割付け
- 手待ち・手戻りをなくす … 段取りと総合図(第48回)が効く
VEの基本の考え方
価値(V)= 機能(F)÷ コスト(C)という式で考えます。コストを下げるか、機能を上げるかで、価値が上がります。「安かろう悪かろう」はVEではありません——機能を落とさないのが条件です。
試験ではこう出る
- ①内訳 … 「工事原価は、純工事費と現場管理費の合計である」→正しい。
- ②直接費と間接費 … 「工期を短縮すると、間接費は増加する」→誤り。直接費が増えます。
- ③最適工期 … 「直接費と間接費の和が最小となる工期を、最適工期という」→正しい。
- ④実行予算 … 「実行予算は、発注者に提出するものである」→誤り。社内用です。
- ⑤VE … 「VEは、機能を低下させてもコストを下げる手法である」→誤り。
よくある質問
Q.「人日(にんにち)」「人工(にんく)」とは何ですか?
A.1人が1日働く量を1人日(1人工)といいます。3人が2日働けば6人日です。作業量を、人数と日数に分けて考えられるので、「人を増やせば日数が減る」といった検討ができます。ただし人を増やしても比例して早くならない作業もあるので、計算どおりにはいきません。
Q.材料費を安くすれば、原価は下がりますか?
A.単純にはそうなりません。安い材料は加工に手間がかかったり、不良が出て手戻りになったりすることがあります。原価は「材料費+労務費+手直しの費用」で見るのが正しく、これがVEの発想です。
Q.原価管理と工程管理は、どちらを優先しますか?
A.どちらも同じくらい大事で、たがいに影響し合います。工程が遅れれば間接費が増え、急げば直接費が増えます。ただし、安全だけは常に最優先です(第48回)。「安全 > 品質・工程・原価」という順位だけは動きません。
このページのまとめ
- 直接工事費 → 純工事費 → 工事原価 → 工事価格と外へ広がる
- 工期を短くすると直接費が増え、長くすると間接費が増える
- 両方の和が最小になるのが最適工期
- 歩掛かり=1単位あたりに必要な人手や材料
- 見積りは外向き(受注用)、実行予算は内向き(社内用)
- VE=価値 = 機能 ÷ コスト。機能は落とさない